
Abogado de accidentes de auto en West Palm Beach
Shalhoub Law Injury & Accident, el bufete del abogado Paul R. Shalhoub en West Palm Beach, representa a personas lesionadas en accidentes de auto en todo el condado de Palm Beach. Eso incluye choques por detrás, choques y fuga, reclamos por conductor sin seguro y el seguro PIP que paga primero. Paul pasó años defendiendo a compañías de seguros antes de representar a personas lesionadas, y maneja cada caso él mismo, desde la primera llamada hasta el juicio.
Llame al (561) 208-5058 para una consulta gratis y confidencial con Paul. Nosotros adelantamos los costos del caso, y usted no debe honorarios de abogado ni el reembolso de esos costos a menos que recuperemos una compensación para usted.
Si usted está decidiendo qué hacer, hay dos cosas que conviene saber antes que nada. En Florida sus primeras cuentas médicas las paga su propia póliza, pero solo si lo atienden dentro de los 14 días siguientes al choque. Y la evidencia que decide quién tuvo la culpa — el video, los datos del vehículo, el carro mismo — se borra o se repara en cuestión de semanas. Ninguna de las dos es necesariamente fatal: hay cosas que todavía se pueden hacer cuando un plazo ya pasó.
Florida es un estado sin culpa para sus primeras facturas médicas y un estado con culpa para todo lo demás. Desde el cambio de ley de 2023, su propia parte de culpa también puede impedirle recuperar por completo, y no solo reducir lo que recibe. Esos dos hechos gobiernan casi toda decisión en un caso de accidente de auto en Florida, incluida la rapidez con la que usted debe actuar.
Consulta gratisComuníquese
Teléfono: (561) 208-5058
Correo: info@shalhoubinjurylaw.com
La consulta es gratis y confidencial. El honorario es por contingencia. Nosotros adelantamos los costos del caso, y usted no debe honorarios de abogado ni el reembolso de esos costos a menos que recuperemos una compensación para usted.
Qué hace Paul Shalhoub en un reclamo de accidente de auto
En concreto, en el orden en que ocurre. Varias de estas cosas dejan de ser posibles en pocas semanas.
| Protege el beneficio del PIP | Confirma que lo atendieron dentro de la ventana de 14 días, que la determinación de condición médica de emergencia sí consta en el expediente, y que se le está facturando a la aseguradora correcta. Esa determinación es la diferencia entre $10,000 de beneficios y $2,500 |
| Encuentra la cobertura que existe, no la que usted supone | La responsabilidad por lesiones del otro conductor si compró alguna — Florida no la exige — y después su propia cobertura contra conductores sin seguro o con seguro insuficiente, sus pagos médicos, la póliza de cualquier familiar con quien viva, y la del empleador si el otro vehículo iba trabajando. Este solo paso decide cuánto puede valer el reclamo |
| Preserva lo que desaparece | Exigencias escritas por el registrador de datos del otro vehículo, por el video de cámaras privadas cercanas antes de que se sobrescriba, y por los datos de fases del semáforo de la autoridad vial en una intersección en disputa |
| Quita a los ajustadores de su teléfono | Sin declaración grabada, y sin autorización médica amplia que entregue toda una vida de expedientes para que la aseguradora argumente que la lesión es anterior al choque |
| Documenta la permanencia, porque el umbral es real | El dolor y sufrimiento exigen una lesión permanente dentro de un grado razonable de probabilidad médica. Esa opinión hay que pedírsela a un médico tratante y dejarla por escrito. Nadie la pide si alguien no lo indica |
| Negocia los gravámenes | Los del PIP, del plan de salud y de los proveedores, discutidos a la baja antes de firmar nada. Esto suele valerle al cliente más que los últimos miles de la cifra bruta |
| Demanda y lleva el caso a juicio si la cifra no es justa | El mismo abogado en las declaraciones, la mediación y el juicio |
Lo que usted hace: atenderse, no faltar a ninguna cita, y reenviarnos lo que llegue por correo. Esa es la lista.
Por qué escoger al abogado Paul Shalhoub
Paul R. Shalhoub es el único abogado de Shalhoub Law Injury & Accident. Comenzó su carrera en un bufete de Florida que defendía aseguradoras y después pasó a representar a personas lesionadas, antes de abrir esta práctica. Esa es la credencial relevante en una página como esta: cómo una aseguradora evalúa la responsabilidad, la documentación médica y la postura de negociación es terreno conocido y no algo que haya que deducir desde afuera.
Está admitido al Colegio de Abogados de Florida (número 88300, admitido el 22 de marzo de 2011) y al Tribunal de Distrito de los Estados Unidos para el Distrito Sur de Florida. También fue alcalde de Lake Clarke Shores y sirvió tres períodos en el concejo del pueblo. Eso es un historial comunitario, no uno técnico, y aquí se ofrece como tal.
La diferencia práctica es el acceso. Este es un bufete de un solo abogado, así que el abogado que evalúa su reclamo es el mismo que lo negocia y, si la aseguradora no se mueve, el que lo lleva a juicio.
Más sobre Paul R. Shalhoub · Áreas de práctica · Dónde servimos
¿Necesita un abogado para un accidente de auto?
Una respuesta honesta, incluidos los casos en que no.
Cuando probablemente no. Un golpe a baja velocidad, sin lesión más allá de un par de días de rigidez, lo revisaron una vez y lo dieron de alta, y lo único en discusión es la abolladura. Eso es un reclamo de daños a la propiedad y su propia aseguradora lo resuelve.
Cuando probablemente sí. Cualquiera de estas cambia el panorama: lo llevaron al hospital o lo remitieron a algo; la ventana de 14 días está cerca o ya pasó; el otro conductor no tiene cobertura por lesiones, o no se ha identificado ninguna; alguien ha insinuado que usted tuvo parte de la culpa, porque por encima del 50 por ciento usted no recupera nada; el otro vehículo iba trabajando, era un rideshare, o era un vehículo comercial o de reparto; o alguien murió.
La consulta es gratis, así que averiguar en cuál de esos casos está le cuesta una llamada.
Los datos prácticos
Todo lo que una persona razonablemente quiere confirmar antes de llamar a un bufete, en un solo lugar.
| Abogado | Paul R. Shalhoub — el único abogado del bufete |
| Licencia | Colegio de Abogados de Florida número 88300, admitido el 22 de marzo de 2011. Verifíquelo en el Colegio de Abogados de Florida |
| También admitido | Tribunal de Distrito de los Estados Unidos, Distrito Sur de Florida |
| Experiencia relevante | Comenzó su carrera en un bufete de Florida que defendía aseguradoras, antes de pasar a representar a personas lesionadas |
| Quién maneja el caso | Paul, desde la primera conversación hasta la resolución. No hay otros abogados en el bufete ni gestores de casos entre usted y él |
| Atención en español | Personal que habla español contesta el teléfono y se encarga de la comunicación durante todo el caso, no solo en la primera llamada. El bufete también usa una aplicación que le permite escribir en español y que Paul lea el mensaje en inglés, y al revés, para que usted nunca tenga que esperar a que alguien traduzca |
| Horario de oficina | De lunes a viernes, de 8:30 a.m. a 5:30 p.m., en 1011 N Olive Ave. Las llamadas y los mensajes se contestan las 24 horas, incluidas noches y fines de semana |
| Quién contesta el teléfono | Korina Malone, asistente legal principal de juicios, atiende la mayoría de las primeras llamadas y lo comunica con Paul. Los clientes también reciben su línea directa, y cuando él no puede contestar, alguien del bufete responde y él le devuelve la llamada |
| Oficina | 1011 N Olive Ave, West Palm Beach, FL 33401 — cómo llegar. Una sola oficina; el bufete no tiene sucursales |
| Dónde ejerce | West Palm Beach y todo el condado de Palm Beach, con visitas a domicilio y al hospital por acuerdo previo |
| Consulta | Gratis y confidencial, directamente con Paul — en la oficina, en su casa, en el hospital, por teléfono o por video. Sin condiciones, y sin necesidad de esperar el reporte del choque ni los expedientes médicos |
| Honorario del abogado | Por contingencia — sin honorarios de abogado a menos que el bufete recupere una compensación para usted |
| Costos del caso | El bufete los adelanta. Usted no debe honorarios de abogado ni reembolso de esos costos a menos que el bufete recupere una compensación para usted. Ambos se detallan en un acuerdo escrito antes de que usted firme nada |
| Resultados en choques | $750,000 tres meses después de presentar la demanda en un choque por alcance con un camión de carga, y un veredicto de jurado de $245,000 contra un conductor asegurado por State Farm: dieciséis veces la última oferta antes del juicio. Más en resultados |
Atención médica dentro de 14 días, o el PIP no paga nada
Este es el error más caro que comete la gente después de un choque en Florida, y no tiene nada que ver con abogados.
Florida funciona bajo un sistema sin culpa. Su propia cobertura de protección contra lesiones personales paga primero, sin importar quién causó el accidente. Según el Estatuto 627.736 de Florida, esos beneficios existen únicamente si usted recibe atención inicial dentro de los 14 días posteriores al accidente.
Conviene ser preciso sobre qué hace y qué no hace ese plazo. Perderlo le cuesta los beneficios de PIP. No termina automáticamente su reclamo contra el conductor que causó el choque, ni su reclamo contra su propia cobertura de motorista sin seguro. Son vías distintas con reglas distintas. Si usted está leyendo esto en el día dieciséis, lo correcto sigue siendo atenderse y después preguntar qué queda disponible, en lugar de suponer que no queda nada.
El mismo estatuto impone una segunda condición. Los $10,000 completos están disponibles solamente si un proveedor calificado determina que usted tiene una condición médica de emergencia. Sin esa determinación, el reembolso queda limitado a $2,500. Un quiropráctico no puede hacer esa determinación; sí pueden un médico, un osteopata, un dentista, o un asistente médico o enfermero de práctica avanzada bajo supervisión.
| Qué cubre el PIP | Cuánto |
|---|---|
| Beneficios médicos — gastos razonables | 80 por ciento del gasto |
| Beneficios por discapacidad — ingresos y capacidad de generarlos | 60 por ciento de la pérdida |
| Tope combinado de los beneficios médicos y por discapacidad juntos | $10,000, o $2,500 cuando no se determina una condición médica de emergencia |
| Beneficio por muerte — aparte de lo anterior | $5,000 por persona |
Vale la pena leer esa tabla dos veces, porque dice algo que casi nadie nota: el PIP nunca cubre sus cuentas por completo. Incluso en el mejor de los casos, el 20 por ciento de sus gastos médicos y el 40 por ciento de su salario perdido quedan a cargo de usted, de su seguro de salud o de la aseguradora del conductor culpable. Recuperar ese saldo es el trabajo real de un reclamo.
Si el choque fue hace menos de dos semanas, esa ventana de 14 días es lo más urgente que tiene encima. Una llamada hoy vale más que cualquier trámite dentro de un mes. Llame al abogado Paul y él revisa gratis lo que pasó, sin compromiso y sin honorarios a menos que recupere una compensación para usted.
Cómo pasar del PIP al conductor que lo causó
El PIP es un piso, no un techo. Para recuperar daños por dolor, sufrimiento, angustia mental e inconvenientes del conductor culpable, el Estatuto 627.737(2) de Florida exige que la lesión consista, total o parcialmente, en una de cuatro cosas:
- Pérdida significativa y permanente de una función corporal importante
- Lesión permanente dentro de un grado razonable de probabilidad médica, distinta de cicatrices o desfiguración
- Cicatrices o desfiguración significativas y permanentes
- Muerte
Si su lesión supera ese umbral es una pregunta médica, que responden sus expedientes y lo que un médico tratante esté dispuesto a declarar. La decide el tratamiento que usted realmente recibió y con qué constancia lo recibió, que es la tercera razón por la que esas primeras dos semanas importan tanto.
Florida no le exige al otro conductor tener cobertura por lesiones
Esto sorprende a casi todo el mundo. Florida exige $10,000 de PIP y $10,000 de responsabilidad por daños a la propiedad. No exige que la mayoría de los conductores particulares tengan cobertura de responsabilidad por lesiones corporales. Un conductor puede destrozarle la columna, cumplir con todos los requisitos de registro del estado y no tener ninguna cobertura que le pague a usted un solo dólar por la lesión.
La cobertura de motorista sin seguro o con seguro insuficiente es la que llena ese vacío, y se compra a su propia aseguradora. Según el Estatuto 627.727 de Florida, la aseguradora debe ofrecerla, y el rechazo o la reducción por debajo de sus límites de lesiones corporales solo tiene efecto si se hizo por escrito en el formulario aprobado. Revisar si existe un rechazo escrito válido es de las primeras cosas que conviene hacer cuando una póliza parece no tener esta cobertura.
La cobertura también puede acumularse entre los vehículos de una póliza, lo que multiplica el límite. Mucha gente tiene más protección de la que cree, y algunos no tienen ninguna por un formulario que alguien firmó hace años sin leerlo.
Qué se revisa en una póliza
Leer bien una carátula de póliza es de lo primero que necesita un reclamo, y no es un trámite. Las preguntas que cambian el resultado son estas:
- ¿Existe cobertura de motorista sin seguro, y con qué límite? Suele ser más baja que el límite de lesiones corporales de la misma póliza.
- ¿Está acumulada o no? La cobertura acumulada multiplica el límite por la cantidad de vehículos asegurados, lo que en una póliza de tres carros es la diferencia entre $100,000 y $300,000.
- Si no aparece, ¿hay un rechazo escrito válido? La sección 627.727 solo da efecto a un rechazo hecho en el formulario aprobado. Cuando ese formulario falta o es defectuoso, la cobertura puede tratarse como si nunca se hubiera rechazado.
- ¿Qué otras pólizas podrían responder? La de un familiar que viva con usted, la del vehículo de un empleador, una comercial detrás de una camioneta de trabajo, o una póliza paraguas por encima de cualquiera de ellas.
- ¿Cuáles son las condiciones de aviso y cooperación? Son más cortas que el plazo para demandar, y incumplirlas puede costarle una cobertura que sí tenía.
En una lesión grave causada por un conductor con cobertura mínima, esta revisión suele valer más que cualquier discusión sobre el monto de los daños, porque determina si hay dinero por el cual discutir.
La culpa: el cambio de 2023 que puede acabar con un reclamo
Antes Florida reducía su recuperación según su parte de culpa, por grande que fuera esa parte. Ya no funciona así. Según el Estatuto 768.81(6) de Florida, quien resulte con más del 50 por ciento de culpa de su propio daño no puede recuperar nada.
La precisión importa. Exactamente el 50 por ciento no es lo mismo que más del 50 por ciento: con 50 usted todavía recupera, reducido a la mitad. Con 51 no recupera nada. La subsección expresamente no se aplica a demandas por lesiones personales o muerte injusta derivadas de negligencia médica bajo el capítulo 766.
Eso cambió la forma de cada negociación. Un ajustador que argumenta que usted tuvo el 45 por ciento de la culpa está discutiendo el tamaño del cheque. Uno que argumenta el 55 por ciento está discutiendo que no haya cheque, y hoy eso es una meta realista para él y no una postura de negociación. Espere que el expediente se arme alrededor de su conducta: la velocidad, la atención, el cinturón, si usted estaba donde debía estar. Lo que contrarresta eso es la evidencia recogida antes de que alguien tenga tiempo de armar un relato.
Cómo se ponen a prueba las versiones contradictorias
Cuando dos conductores describen choques distintos, la disputa casi nunca se resuelve repitiendo las versiones. Se resuelve con lo que no puede cambiar de historia:
- La evidencia física. El punto de impacto, la profundidad y dirección del hundimiento, la transferencia de pintura y dónde quedó realmente el campo de escombros respecto a la trayectoria que cada quien afirma.
- Los datos registrados. Muchos vehículos guardan velocidad, frenado y acelerador justo antes del impacto. Los comerciales guardan bastante más. Esos datos tienen plazos de retención y se pierden cuando el carro se repara o se vende.
- Testigos imparciales. Quienes no conocen a ninguno de los dos conductores, y el video que existe mucho más seguido de lo que la gente supone: cámaras de intersección, de negocios cercanos, de timbres en calles residenciales y de otros conductores.
- El reporte, leído con criterio. El reporte recoge la conclusión de un oficial tras una investigación breve en la escena. Es evidencia y pesa, pero no es una determinación de responsabilidad civil y no es inapelable.
- El tiempo. Todo lo anterior se degrada. Las cartas de preservación a la aseguradora del otro conductor, al negocio que tiene la cámara y al empleador de un vehículo comercial son lo que evita que la evidencia desaparezca mientras todavía se discute.
Si la aseguradora ya le insinuó que usted tuvo parte de la culpa, conviene hablar con un abogado antes de contestarle.
El plazo para demandar, y por qué rara vez es el problema
La mayoría de los reclamos por negligencia en Florida deben presentarse dentro de dos años desde que nació la causa de acción, según el Estatuto 95.11(5)(a) de Florida. La muerte injusta corre dos años desde la fecha del fallecimiento, bajo la sección 95.11(5)(e). Este es un cambio reciente: antes de que la HB 837 entrara en vigor el 24 de marzo de 2023, el plazo por negligencia era de cuatro años, y los reclamos nacidos antes de esa fecha generalmente siguen bajo la regla anterior. Vale la pena confirmar cuál regla aplica a su choque en lugar de suponerlo.
Un reclamo contra una ciudad, un condado, el estado o un empleado público sigue una vía completamente distinta. Bajo el Estatuto 768.28(6) de Florida, el reclamo debe presentarse primero por escrito ante la agencia correspondiente y, en el caso de agencias estatales, también ante el Departamento de Servicios Financieros, aunque no para municipios ni condados. El reclamo escrito debe presentarse dentro de tres años, o dos años en casos de muerte injusta. No se puede demandar hasta que el reclamo sea negado por escrito, y bajo la sección 768.28(6)(d) la falta de resolución en seis meses cuenta como negación. La sección 768.28(5)(a) además limita la recuperación a $200,000 por persona y $300,000 por incidente, salvo un proyecto de ley de reclamo. Son reglas fáciles de pasar por alto y fatales cuando se pasan por alto.
En la práctica, sin embargo, el plazo casi nunca es lo que hace perder un caso. Lo que hace perder casos es la evidencia que nadie preservó: el video de una cámara de intersección que se graba encima en pocas semanas, los datos telemáticos de un vehículo comercial borrados por calendario, un testigo que se mudó y cambió de número, un carro reparado o vendido como chatarra antes de que alguien fotografiara el impacto. Eso desaparece en semanas, no en años.
Cómo obtener el reporte del accidente, y de quién
Qué agencia escribió su reporte depende de dónde ocurrió el choque, no de dónde vive usted. Un accidente en la I-95 o en el Turnpike normalmente le corresponde a la Florida Highway Patrol. Uno en una calle de la ciudad de West Palm Beach normalmente le corresponde al Departamento de Policía de West Palm Beach. Uno en una zona no incorporada del condado normalmente le corresponde a la Oficina del Sheriff del condado de Palm Beach. Corredores como Okeechobee Boulevard, Southern Boulevard, Military Trail, Australian Avenue, Belvedere Road, Palm Beach Lakes Boulevard y la US-1/Dixie Highway cruzan varias jurisdicciones a lo largo de su recorrido, así que la agencia puede cambiar en pocas millas.
Los reportes de accidentes de Florida se obtienen a través del Departamento de Seguridad Vial y Vehículos Motorizados de Florida. Bajo la sección 316.066, el reporte es confidencial y queda exento de divulgación pública durante 60 días desde que se presenta, y en ese período solo se entrega a las partes, a sus representantes legales y a las aseguradoras, entre otros. Si usted no puede obtener su propio reporte de inmediato, esa restricción suele ser la razón.
Una demanda presentada en el condado de Palm Beach se ventila en el Decimoquinto Circuito Judicial, en el Palm Beach County Courthouse, 205 N Dixie Highway, en West Palm Beach. La mayoría de los reclamos se resuelven sin que nadie presente nada, pero conviene saber cuál es el tribunal, porque es contra lo que una aseguradora calcula cuando decide cuánto vale su expediente.
Cómo ocurren estos choques, y de qué depende cada uno
La responsabilidad no se decide por los daños de los carros. Se decide por una regla sobre quién tenía el derecho de paso y por la evidencia que sobreviva para probarlo. Los patrones más comunes en el condado de Palm Beach dependen cada uno de algo distinto.
Choques por detrás
Los tribunales de Florida aplican una presunción refutable de que el conductor de atrás fue negligente. Refutable es la palabra clave: la presunción se puede vencer con evidencia de una frenada repentina e inesperada, una detención sin explicación en el flujo del tráfico, una falla mecánica o un vehículo detenido ilegalmente. Las aseguradoras conocen las excepciones y recurren a ellas, y por eso los datos del vehículo y las fotos de la escena siguen importando en un choque que parece obvio. Más sobre estos reclamos →
Giros a la izquierda y choques en intersecciones
Las reglas de derecho de paso de Florida exigen que quien gira a la izquierda cruzando el tráfico ceda el paso a los vehículos que vienen lo bastante cerca como para ser un peligro. Estos casos suelen reducirse a la fase del semáforo y al punto de impacto, y por eso el video de la cámara de la intersección y el perfil de los daños pesan más que el recuerdo de cualquiera de los dos conductores. Los datos de los semáforos existen, pero los guarda el municipio o el condado y no se conservan indefinidamente.
Roces y cambios de carril
En vías de varios carriles como Okeechobee Boulevard y Military Trail, los dos conductores dicen siempre que el otro se salió de su carril. La transferencia de pintura, la altura y dirección del raspado y los daños en los espejos suelen resolverlo. Es el tipo de choque en el que reparar el carro destruye el caso, porque la evidencia estaba en la lámina que reemplazaron.
Impactos laterales y no ceder el paso
Los impactos de costado producen lesiones graves incluso a velocidades moderadas, porque hay muy poca estructura entre el ocupante y el vehículo que golpea. La responsabilidad suele depender de una señal de alto, un semáforo o una entrada, y la parte de la lesión depende de si el ocupante iba del lado golpeado.
Choques frontales y conductores en contravía
Menos frecuentes y mucho más graves, y con más probabilidad de involucrar una póliza comercial, una pregunta sobre el diseño de la vía o un conductor bajo efectos del alcohol. Cuando hubo un conductor ebrio, el reclamo civil de la persona lesionada es independiente del caso penal y avanza en su propio calendario.
Choques múltiples en cadena
Comunes en la I-95 y en el Turnpike. Varias aseguradoras defienden secuencias distintas y cada una tiene un incentivo para colocarlo a usted más arriba en la cadena de culpa. Son los reclamos donde el umbral del 50 por ciento hace verdadero daño, y donde una reconstrucción independiente justifica su costo.
Estacionamientos y propiedad privada
En muchos de estos casos no se genera un reporte policial, lo que elimina el documento con el que empieza todo ajustador. El video de la tienda o del garaje suele ser el único registro neutral, y suele borrarse en pocas semanas. Enviar rápido una solicitud de preservación al dueño de la propiedad lo es todo.
Choque y fuga
Cuando nunca se identifica al otro conductor, el reclamo generalmente pasa a su propia cobertura de motorista sin seguro, sujeto a las condiciones de aviso y cooperación de su póliza. Repórtelo pronto a las autoridades; muchas pólizas condicionan la cobertura a eso. Más sobre choque y fuga →
Las lesiones, y por qué el diagnóstico manda en el reclamo
Por el umbral de la sección 627.737, el cuadro médico no solo determina cuánto cuesta su tratamiento. Determina si una categoría completa de daños está disponible para usted. Estas son las lesiones más frecuentes y de qué suele depender cada una.
| Lesión | De qué depende el reclamo |
|---|---|
| Esguince cervical y lumbar | Si los síntomas se resuelven o persisten. Con frecuencia se disputa como degeneración previa, y las imágenes por sí solas rara vez lo zanjan. |
| Hernia o protrusión discal | Si un médico la relaciona con el choque dentro de un grado razonable de probabilidad médica, y si existe un estudio anterior para comparar. |
| Conmoción y lesión cerebral leve | La documentación. Se pasan por alto a menudo en una sala de emergencias enfocada en fracturas, y los síntomas aparecen días después. |
| Lesiones de hombro | El mecanismo. Un desgarro del labrum o del manguito rotador del lado del cinturón es un patrón reconocible; la aseguradora buscará una explicación deportiva o laboral. |
| Lesiones de rodilla | El contacto con el tablero y la dirección de la carga. |
| Fracturas | Rara vez se discute la causa. La discusión pasa a la atención futura, el retiro de material y la limitación permanente. |
| Lesiones internas y de órganos | La causa suele ser clara; la pregunta es la consecuencia a largo plazo. |
| Lesión psicológica | Florida la reconoce, pero necesita registros de tratamiento del momento y no un relato posterior. |
Un punto práctico atraviesa todo lo anterior. Dígale a cada proveedor que esto empezó con un accidente de vehículo, y sea específico sobre lo que le duele, incluido lo que parece menor. Un síntoma que aparece por primera vez en el expediente ocho semanas después es un síntoma que la aseguradora atribuirá a otra cosa.
Cuando el otro vehículo era de aplicación o de trabajo
Dos situaciones cambian drásticamente el dinero disponible, y las dos son fáciles de pasar por alto en la escena.
Uber y Lyft
La cobertura depende por completo de qué estaba haciendo la aplicación del conductor. Según el Estatuto 627.748(7) de Florida, un conductor de una compañía de transporte en red que está conectado pero no ha aceptado un viaje debe tener al menos $50,000 por muerte y lesiones corporales por persona, $100,000 por incidente y $25,000 por daños a la propiedad. Una vez que aceptó el viaje y hasta que deja al pasajero, la cobertura primaria exigida sube a $1 millón.
Es una diferencia de veinte veces que depende de un dato que nadie ve desde afuera del carro. Si el otro conductor estaba trabajando, dígalo pronto para que el estado de la aplicación se pueda establecer mientras los registros siguen disponibles de forma rutinaria. Reclamos por Uber y Lyft →
Vehículos de trabajo y pólizas comerciales
Si el conductor culpable estaba trabajando, su empleador puede responder por esa negligencia, y una póliza comercial con límites mucho más altos puede aplicar. Aparte, un empleador puede responder directamente si puso en la carretera a un conductor no apto o no dio mantenimiento al vehículo. En el condado de Palm Beach abundan las camionetas de reparto, de jardinería y de contratistas, y vale la pena fotografiar el rótulo de la puerta antes de que algo se mueva. Reclamos por vehículos comerciales →
Las vías, y por qué la vía cambia el papeleo
Aquí el lugar importa por razones de procedimiento, no de ambiente. Dónde ocurrió el choque determina qué agencia escribe el reporte, qué registros existen y a veces quién más puede ser responsable.
- La I-95 y el Florida’s Turnpike. Normalmente la Florida Highway Patrol. Las autopistas de acceso limitado generan choques en cadena y mayores diferencias de velocidad, y los vehículos comerciales son comunes, lo que aumenta la posibilidad de que entren reglas federales y una póliza mayor.
- Okeechobee Boulevard, Southern Boulevard, Palm Beach Lakes Boulevard. Arterias principales que atraviesan tramos municipales y no incorporados, por lo que la agencia que responde puede cambiar a lo largo de la vía. Los datos de las fases de los semáforos los guarda la autoridad vial correspondiente.
- Military Trail, Australian Avenue, Belvedere Road, la US-1 y Dixie Highway. Vías de varios carriles con entradas y giros constantes, donde el patrón recurrente es la disputa por cambio de carril o giro a la izquierda.
- Blue Heron Boulevard y el corredor de Riviera Beach. El tráfico del puerto mete vehículos comerciales pesados en un entorno vial de uso mixto.
- Los puentes Royal Park y Flagler. Cruces entre West Palm Beach y Palm Beach, lo que importa porque son dos municipios distintos con policías distintas. Un choque de un lado no lo atiende la agencia del otro.
Nada de esto afirma que alguna vía en particular sea peligrosa, ni que Paul haya manejado un caso en determinada intersección. Es un punto práctico sobre a quién dirigir una solicitud de registros.
Cómo es el proceso en realidad
Casi nadie ha hecho antes un reclamo por lesiones y nadie sabe cuál es la secuencia. Es más aburrida y más médica de lo que sugiere la televisión.
1. Aviso e investigación
Se notifica a las dos aseguradoras, salen las cartas de preservación de video y de datos del vehículo, se obtiene el reporte cuando está disponible y se contacta a los testigos mientras todavía recuerdan. Ocurre en las primeras semanas y es la parte que no se puede hacer después.
2. Tratamiento, y nada más
El reclamo espera mientras usted se trata. Empujar un acuerdo antes de que un médico pueda decir si la lesión es permanente es cerrar la versión más débil del caso.
3. Mejoría médica máxima
El punto en el que su condición se estabiliza, haya vuelto o no a la normalidad. Solo entonces alguien puede describir la atención futura y la limitación permanente, que es donde está la mayor parte del valor.
4. El paquete de demanda formal
Expedientes, cuentas, documentación de salario, imágenes y un análisis escrito de responsabilidad y daños se envían a la aseguradora con un plazo. Una demanda formal pobre recibe una respuesta pobre.
5. Negociación
Normalmente varias rondas. Si la cobertura disponible es poca y las lesiones son graves, esta etapa puede ser corta, porque la cifra la fija el límite y no el argumento.
6. Demanda, si hace falta
Presentar la demanda inicia un proceso más lento: interrogatorios escritos, declaraciones, exámenes médicos independientes, divulgación de peritos. La mayoría de los casos aún se resuelven antes del juicio, con frecuencia en una mediación ordenada por el tribunal.
7. Resolución y pago
Después del acuerdo o del veredicto se resuelven los gravámenes y los derechos de reembolso antes de distribuir los fondos, y un estado de cuenta final por escrito muestra exactamente a dónde fue cada dólar.
Cuentas médicas, gravámenes y a quién se le reembolsa
Esta es la parte que sorprende a la gente al final y no al principio, y conviene entenderla temprano porque afecta lo que realmente le llega a usted.
Su tratamiento médico se paga normalmente con alguna combinación de PIP, su propio seguro de salud y, en algunos casos, un proveedor que acepta esperar el pago de una eventual recuperación. Cuando un plan de salud, Medicare o Medicaid pagó tratamiento relacionado con el choque, generalmente tendrá derecho a que se le reembolse con el acuerdo. La ley federal le da a Medicare un derecho de recuperación particularmente fuerte, e ignorarlo crea un problema que sobrevive al caso.
De ahí salen dos consecuencias prácticas. Primero, la cifra del acuerdo nunca es la cifra que usted recibe; de ahí salen los honorarios, los costos del caso y los reembolsos, y la única forma honesta de hablar de un número es en neto. Segundo, esos montos frecuentemente se negocian, y reducirlos puede dejarle más dinero que exprimir los últimos miles a la aseguradora. Pregunte cómo se van a manejar los reembolsos antes de firmar, no después.
La ley de Florida también impone límites y requisitos de divulgación sobre cómo se presentan los daños médicos en un litigio, otra razón para que la estructura de facturación se entienda al inicio del reclamo y no se reconstruya al final.
Qué hacer ahora
Vea a un médico, hoy si puede
El plazo de 14 días del PIP es el difícil. Dígale al proveedor que fue un accidente de vehículo para que quede registrado así desde el principio, y asista a las citas que le den. Las interrupciones en el tratamiento son la palanca más común para reducir una oferta, y el motivo de la interrupción — el trabajo, los niños, el dinero — es invisible si no queda en el expediente.
Tome más fotos de las que cree necesarias
Los dos vehículos desde las cuatro esquinas, las posiciones finales, las líneas y semáforos, los escombros y fluidos en el pavimento, las marcas de frenado, el clima y la luz. Fotografíe sus lesiones durante las semanas siguientes, no solo el primer día; los moretones suelen verse peor al tercer día que en la escena.
Hable poco con la aseguradora del otro conductor
Usted no está obligado a dar una declaración grabada a la aseguradora del conductor culpable, ni a firmar una autorización médica amplia que abra todo su historial en lugar de la parte relevante. «Todavía estoy en tratamiento y no voy a hablar de la lesión aún» es una respuesta completa. Más sobre las llamadas del ajustador →
Busque todas las pólizas, no solo la obvia
Su propia cobertura de motorista sin seguro, la póliza de un familiar que viva con usted, la póliza del vehículo de un empleador, una póliza comercial detrás de una camioneta de trabajo, una póliza paraguas. En una lesión grave causada por un conductor con cobertura mínima, encontrar otra fuente de cobertura suele valer más que cualquier argumento sobre daños.
Conserve el carro, o fotografíelo bien antes
El vehículo es evidencia. La profundidad del impacto y la intrusión en la cabina son la forma de responder a un argumento biomecánico. Una vez reparado o vendido como chatarra, esa evidencia desaparece.
Errores que cuestan dinero de verdad
- Esperar a ver si se le pasa. El plazo de 14 días del PIP no atiende razones, y una primera visita tardía es lo primero que señala una aseguradora.
- Dar una declaración grabada a la otra aseguradora. No está obligado, y esa grabación existe para leérsela de vuelta después.
- Firmar una autorización médica amplia. Abre todo su historial en lugar de la parte relevante, y así una molestia de espalda de hace doce años se convierte en la defensa.
- Interrupciones en el tratamiento. Cada cita perdida se lee como recuperación. Si tiene que parar, dígale al proveedor por qué para que el motivo quede en el expediente.
- Publicarlo en redes. Una foto suya en una parrillada se ofrecerá como prueba de que estaba bien, sin el contexto de que usted se fue a su casa a los veinte minutos.
- Reparar o entregar el carro demasiado pronto. Es evidencia hasta que el daño quede bien documentado.
- Aceptar una oferta rápida. Un finiquito cierra el reclamo para siempre, incluida la cirugía que usted todavía no sabía que necesitaba.
- Suponer que no hay cobertura. Es común concluir que un reclamo no vale nada porque el conductor culpable no tenía seguro, sin revisar la propia cobertura de motorista sin seguro.
Qué conviene tener a la mano en la primera conversación
Nada de esto hace falta para llamar. Simplemente hace más útil la primera conversación si usted lo tiene a mano.
| Documento | Por qué importa |
|---|---|
| Reporte del accidente o su número | Identifica la agencia, las partes y la versión inicial sobre la culpa. |
| La carátula de su póliza de auto | Muestra el PIP y si usted tiene cobertura de motorista sin seguro y si está acumulada. |
| El seguro del otro conductor | Identifica a la aseguradora de responsabilidad y a veces a un empleador. |
| Fotos y cualquier video | La escena, los vehículos, las lesiones y lo que haya grabado algún testigo. |
| Nombres y teléfonos de testigos | Los relatos independientes pesan más que el de cualquiera de los dos conductores. |
| Expedientes y cuentas médicas hasta ahora | Establecen la fecha de atención dentro de los 14 días y el diagnóstico. |
| Comprobantes de ingresos y días perdidos | Sustentan la parte salarial, que de otro modo es una suposición. |
| Cartas de cualquier aseguradora | Muestran qué se ha dicho y ofrecido ya. |
Cuánto vale un reclamo, con honestidad
Nadie puede decírselo en una primera llamada, y quien lo haga está adivinando o vendiendo. El valor se construye con los gastos médicos documentados, la atención futura respaldada por la opinión de un médico, los ingresos perdidos y la capacidad de generar ingresos, y los daños no económicos por el dolor y por lo que usted dejó de hacer. Se reduce por su parte de culpa, se elimina por encima del 50 por ciento, y en la mayoría de los casos lo limita en la práctica la cobertura de seguro que realmente existe.
Tampoco puede evaluarse bien hasta que usted llegue a la mejoría médica máxima, porque hasta entonces nadie sabe si esto es una recuperación de seis semanas o una limitación permanente. Cómo se calcula el valor de un reclamo →
Qué respalda cada una de esas afirmaciones
Cualquier bufete puede afirmar estas cosas. Esta es la evidencia detrás de ellas, y donde algo todavía no está publicado, esta página lo dice en lugar de insinuar lo contrario.
| La afirmación | Qué la respalda |
|---|---|
| Usted trata directamente con el abogado | Un bufete de un solo abogado, sin otros abogados y sin gestores de casos. Verificable en el registro del Colegio de Abogados de Florida y en la propia página del bufete |
| Entiende cómo evalúa un reclamo una aseguradora | Una carrera que empezó en un bufete de Florida que defendía aseguradoras, descrita en su biografía |
| Con licencia y en regla | Colegio de Abogados de Florida número 88300, admitido el 22 de marzo de 2011, y admisión al Distrito Sur de Florida. Compruébelo usted mismo en lugar de creernos |
| Raíces locales de años | Elegido al Concejo Municipal de Lake Clarke Shores en 2017 y tres períodos de servicio: dos años como vicealcalde y dos como alcalde, en 2022 y 2023. Junta Directiva y presidente del Comité de Eventos de la Palm Beach County Justice Association desde 2024; presidente de la junta de gobernadores de Leadership Palm Beach County; tesorero de Cancer Alliance of Help & Hope; en el comité de golf de la Legal Aid Society del condado de Palm Beach desde 2010. Detallado en la página de comunidad |
| Reconocimientos, con el organismo que los otorgó | Martindale-Hubbell AV Preeminent desde 2015; Florida Super Lawyers en lesiones personales, de 2023 a la fecha, y Rising Stars 2017–2021; National Trial Lawyers Top 40 Under 40 en 2020 y Top 100 Trial Lawyers en 2026; Palm Beach Illustrated Top Lawyers en lesiones personales, 2024, 2025 y 2026; Top Lawyers of South Florida, publicado por el Daily Business Review, en 2015. Cada uno se puede verificar con el organismo que lo otorgó |
| Preparación para juicio e historial de casos | Un veredicto de jurado de $245,000 contra un conductor asegurado por State Farm, dieciséis veces la última oferta antes del juicio; un veredicto de jurado contra Walmart en un caso de resbalón y caída, seis veces la oferta hecha poco antes del juicio, con honorarios y costos concedidos; $750,000 recuperados tres meses después de presentar la demanda en un choque por detrás de un camión de reparto; acuerdos por el límite de póliza de $500,000 y $250,000 en reclamos de vehículos. Vea resultados |
| Lo que dicen los clientes | Publicado desde el propio perfil de Google del bufete, con las palabras de cada persona sin cambios, sin editar nada y sin dejar nada fuera. Vea opiniones |
Los resultados anteriores no garantizan un resultado similar. Cada caso depende de sus propios hechos, de su jurisdicción y de la cobertura de seguro que realmente exista.
Dentro de los reclamos por accidente de auto
Choque y fugaCuando el conductor se va, su propia cobertura de
motorista sin seguro suele convertirse en el reclamo.Leer más →
 Choques por detrásFlorida presume que el conductor de
atrás fue negligente, pero esa presunción se puede refutar.
Leer más →
Conductor sin seguroLa cobertura que más importa en un estado
que no exige responsabilidad por lesiones corporales.Leer más →
Qué respalda cada una de esas afirmaciones
Cualquier bufete puede afirmar estas cosas. Esta es la evidencia detrás de ellas y, donde todavía no se publica, esta página lo dice en lugar de insinuar lo contrario.
| La afirmación | Qué la respalda |
|---|---|
| Usted trata directamente con el abogado | Un bufete de un solo abogado, sin otros abogados ni gestores de casos. Verificable en el registro del Colegio de Abogados de Florida y en la página del bufete |
| Entiende cómo evalúa una aseguradora | Una carrera que empezó en un bufete de Florida que defendía aseguradoras, descrita en su biografía |
| Con licencia y en regla | Colegio de Abogados de Florida número 88300, admitido el 22 de marzo de 2011, y admisión al Distrito Sur de Florida. Verifíquelo usted mismo en lugar de creernos |
| Raíces locales de años | Elegido al concejo de Lake Clarke Shores en 2017 y tres períodos de servicio: dos años como vicealcalde y dos como alcalde, en 2022 y 2023. Junta directiva y presidente del comité de eventos de la Palm Beach County Justice Association desde 2024; presidente de la junta de gobernadores de Leadership Palm Beach County; tesorero de Cancer Alliance of Help & Hope; en el comité de golf de la Legal Aid Society of Palm Beach County desde 2010. Detallado en la página de comunidad |
| Reconocimientos, con la entidad que los otorga | Martindale-Hubbell AV Preeminent desde 2015; Florida Super Lawyers en lesiones personales, de 2023 al presente, y Rising Stars 2017–2021; National Trial Lawyers Top 40 Under 40 en 2020 y Top 100 Trial Lawyers en 2026; Palm Beach Illustrated Top Lawyers en lesiones personales, 2024, 2025 y 2026; Top Lawyers of South Florida, publicado por el Daily Business Review, en 2015. Cada uno se puede verificar con la entidad que lo otorga |
| Preparación para juicio e historial de casos | Un veredicto de jurado de $245,000 contra un conductor asegurado por State Farm, dieciséis veces la última oferta antes del juicio; un veredicto de jurado contra Walmart en un caso de resbalón y caída, seis veces la oferta hecha poco antes del juicio, con honorarios y costos concedidos; $750,000 recuperados tres meses después de presentar la demanda en un choque por alcance con un camión de carga; acuerdos por el límite de la póliza de $500,000 y $250,000 en reclamos de vehículos. Vea resultados |
| Lo que dicen los clientes | Publicadas desde el perfil de Google del propio bufete, sin cambiar las palabras de quien las escribió, sin editar y sin omitir ninguna. Vea opiniones |
Los resultados anteriores no garantizan un resultado similar. Cada caso depende de sus propios hechos, de su tribunal y de la cobertura de seguro que realmente exista.
Reclamos relacionados
Choques que siguen reglas distintas, manejados por el mismo abogado en la misma oficina. Ver todas las áreas de práctica
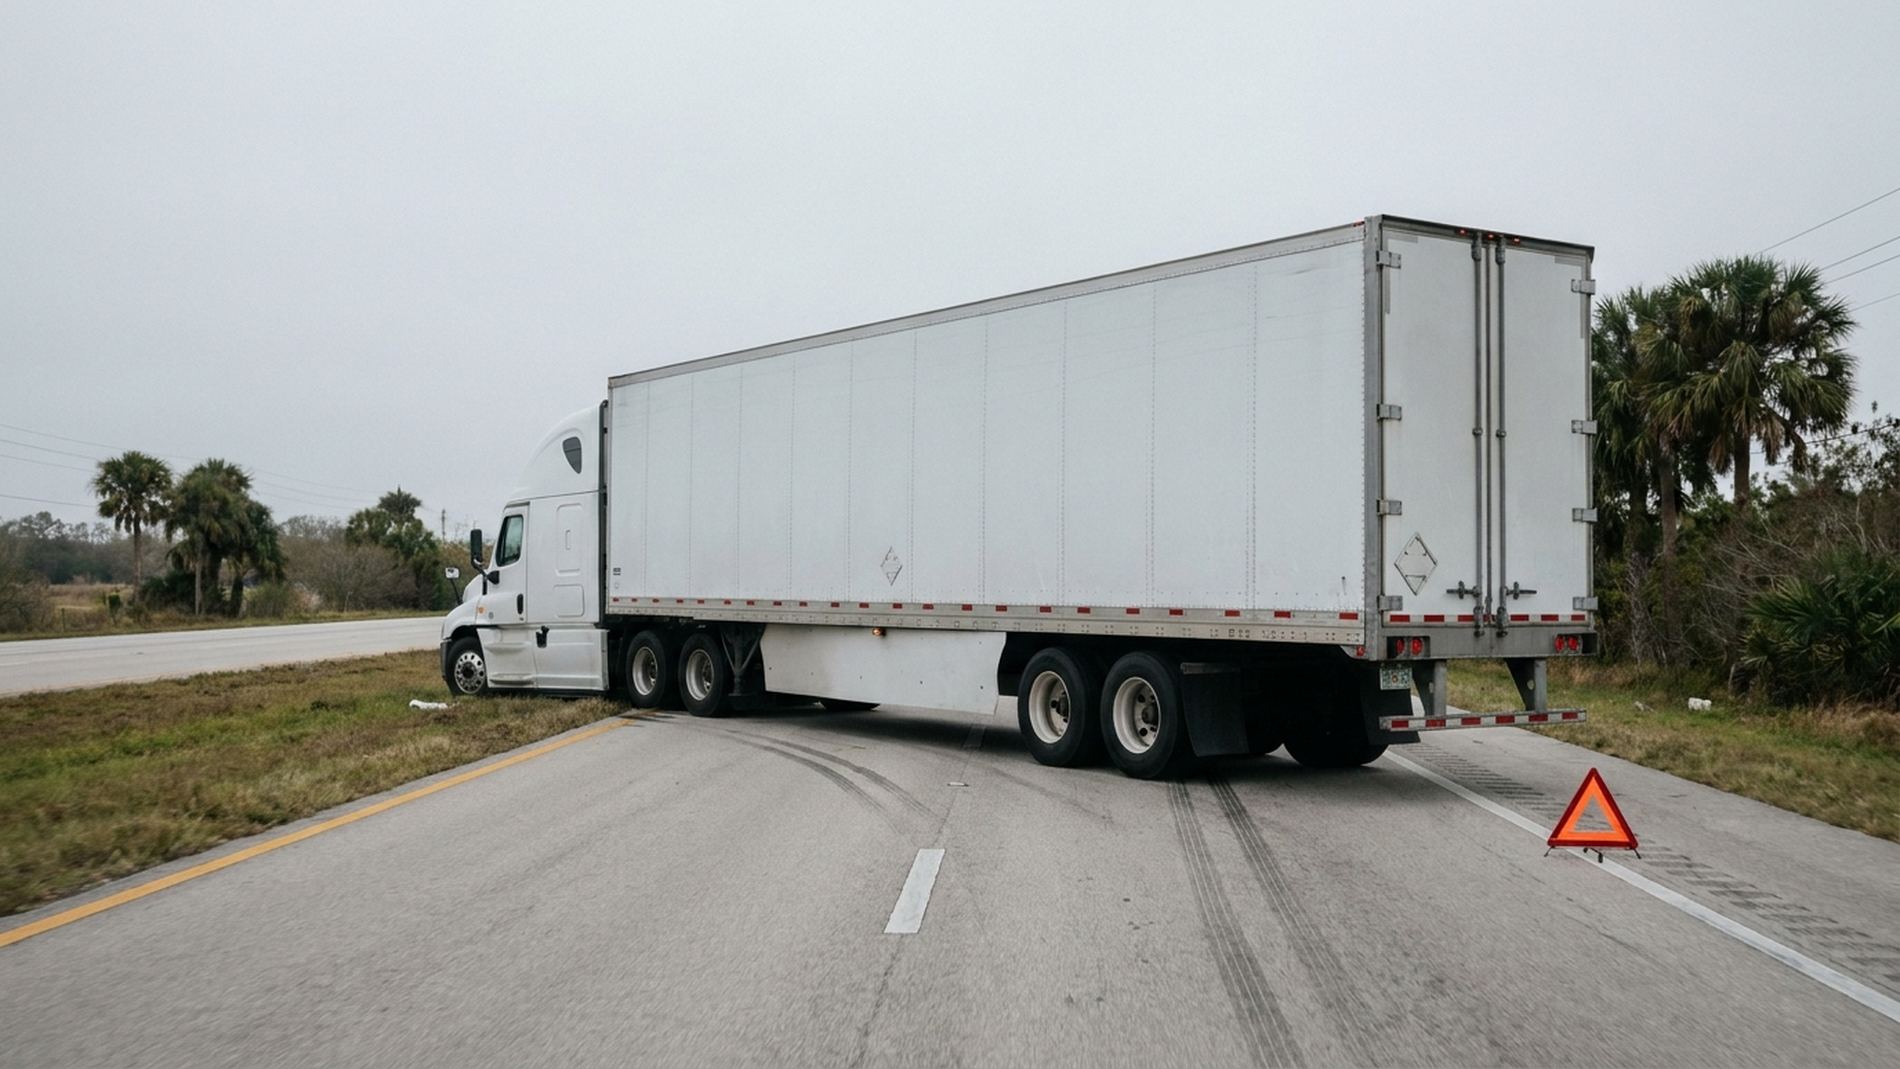
Accidentes de camiónLas reglas federales de seguridad, las
bitácoras del conductor y los datos telemáticos cambian la evidencia y el plazo para
preservarla.Más información →
 Accidentes de motocicletaLas motocicletas no están cubiertas
por el requisito de PIP de Florida, así que estos reclamos avanzan de otra manera.
Más información →
 Uber y LyftLos límites disponibles dependen de si la
aplicación estaba encendida y de si el viaje ya había sido aceptado.
Más información →
Preguntas frecuentes
¿Tengo un caso si tuve parte de la culpa?
Sí, siempre que su parte sea del 50 por ciento o menos. Sus daños se reducen según su porcentaje. Por encima del 50 por ciento, el Estatuto 768.81(6) de Florida impide recuperar cualquier cosa, y por eso conviene tomar en serio desde temprano la opinión de la aseguradora sobre la culpa, y no después de que llegue una oferta.
Fui al médico el día 16. ¿Se acabó mi reclamo?
Es probable que sus beneficios de PIP ya no estén disponibles, pero el PIP no es todo el reclamo. Un reclamo de responsabilidad contra el conductor culpable y un reclamo contra su propia cobertura de motorista sin seguro son preguntas aparte, y ambas siguen valiendo la pena. Llame y describa lo que pasó antes de dar nada por perdido.
La aseguradora ya me ofreció dinero. ¿Lo acepto?
Una oferta hecha antes de que usted termine el tratamiento se calcula sobre la visión que la aseguradora tiene del reclamo en su punto más débil. Una vez que usted acepta y firma un finiquito, el reclamo se cierra aunque la lesión resulte ser permanente. No cuesta nada hacerla revisar primero.
¿Cuánto cuesta contratar a un abogado?
La consulta es gratis y confidencial. El bufete adelanta los costos del caso, y usted no debe honorarios de abogado ni reembolso de esos costos a menos que el bufete recupere una compensación para usted. Ambos se explican en un acuerdo escrito que usted lee antes de firmar.
¿Tengo que ir a la oficina?
No. La oficina queda en 1011 N Olive Ave, West Palm Beach, y Paul también se reúne con clientes en su casa o en el hospital por acuerdo previo cuando el traslado es difícil.
¿Cuánto va a demorar mi caso?
Un reclamo sencillo, con responsabilidad clara y un tratamiento terminado, puede resolverse en meses. Uno que hay que presentar y litigar toma bastante más. La rapidez y el valor normalmente se contraponen, y la respuesta honesta depende más de su recuperación médica que de cualquier cosa que controle un abogado.
¿Quién va a manejar mi caso realmente?
Paul R. Shalhoub. Es el único abogado del bufete, así que el abogado que evalúa su reclamo es el mismo que lo negocia y, si la aseguradora no se mueve, el que lo lleva a juicio. No hay un departamento de admisión aparte ni un gestor de casos entre usted y él.
¿Qué pasa en la primera llamada?
Usted cuenta lo que pasó y él le dice si hay un reclamo que valga la pena, incluso cuando la respuesta es no. Espere preguntas sobre la fecha, dónde ocurrió, quién respondió, qué tratamiento ha recibido y qué seguros existen de ambos lados. Esa conversación no cuesta nada y no lo compromete a nada.
¿Puedo llamar antes de tener el reporte del accidente?
Sí, y muchas veces conviene. Bajo la sección 316.066, un reporte de accidente de Florida queda exento de divulgación pública durante 60 días desde que se presenta, y en ese período se entrega a las partes, a sus representantes legales y a las aseguradoras, entre otros. Esperar el documento suele ser el orden equivocado, porque mientras tanto la evidencia que más importa va desapareciendo.
¿Qué costos del caso podría tener que pagar?
Los costos del caso son distintos del honorario del abogado. Son los gastos que genera un reclamo: expedientes, tasas judiciales, declaraciones, opiniones de peritos. Cómo se manejan queda escrito en el acuerdo de honorarios, que usted lee antes de firmar. Este bufete los adelanta y solo los recupera de una compensación. Si no hay recuperación, no se le pide que los devuelva.
Algo que conviene entender antes de presentar una demanda: si el caso va a juicio y el jurado falla a favor de la defensa, la ley de Florida puede hacer que la parte que pierde responda por los costos procesales de la otra parte. Eso es distinto de lo que usted le deba a este bufete, y se conversa con cada cliente antes de demandar, no después.
¿Podemos reunirnos en mi casa o en el hospital?
Sí, por acuerdo previo. Si usted no puede trasladarse, dígalo cuando llame y se organiza una visita dentro del condado de Palm Beach.
¿Y si ya firmé con otro bufete?
Por lo general usted puede cambiar de representación. Las preguntas prácticas son qué reclamará el primer bufete por su trabajo y sus costos, y si el cambio a estas alturas ayuda a su caso. Conviene hablar de las dos antes de hacer nada.
¿Y si ya acepté un acuerdo?
Un finiquito firmado normalmente cierra ese reclamo para siempre, aunque la lesión resulte peor de lo que nadie sabía. No necesariamente cierra reclamos contra otras partes u otras coberturas. Lleve los papeles y se pueden revisar.
Todas las preguntas frecuentes Qué hacer después de un choque
Las preguntas que detienen la llamada
Cada una está contestada completa, con el estatuto, en su propia página.
| “El dolor me empezó días después” | Es normal y no debilita el reclamo, pero el PIP solo paga si lo atendieron dentro de 14 días. El dolor empezó días después → |
| “Su aseguradora dice que fue mi culpa” | El reporte del choque no se puede usar como evidencia en un juicio, y una citación no decide la culpa civil. Si lo están culpando → |
| “Me ofrecieron dinero. ¿Lo acepto?” | No antes de saber los límites por escrito y qué entrega la liberación. ¿Debo aceptar la primera oferta? → |
| “¿Quién paga estas cuentas?” | El orden en que paga cada cobertura, y qué hay que devolver del acuerdo. Quién paga las cuentas médicas → |
| “No puedo trabajar y no tengo talones” | Incluido cómo se documenta de verdad la pérdida de ingresos de quien trabaja por su cuenta. Probar los ingresos perdidos → |
| “Solo vine de visita y vivo en otra parte” | El plazo de Florida es el que corre, y casi todo el trabajo se hace a distancia. Choque estando de visita → |
 Consulta gratis
Hable con Paul sobre su choque
La consulta es gratis y confidencial. Nosotros adelantamos los costos del caso, y usted no debe honorarios de abogado ni el reembolso de esos costos a menos que recuperemos una compensación para usted. Paul maneja personalmente cada caso.