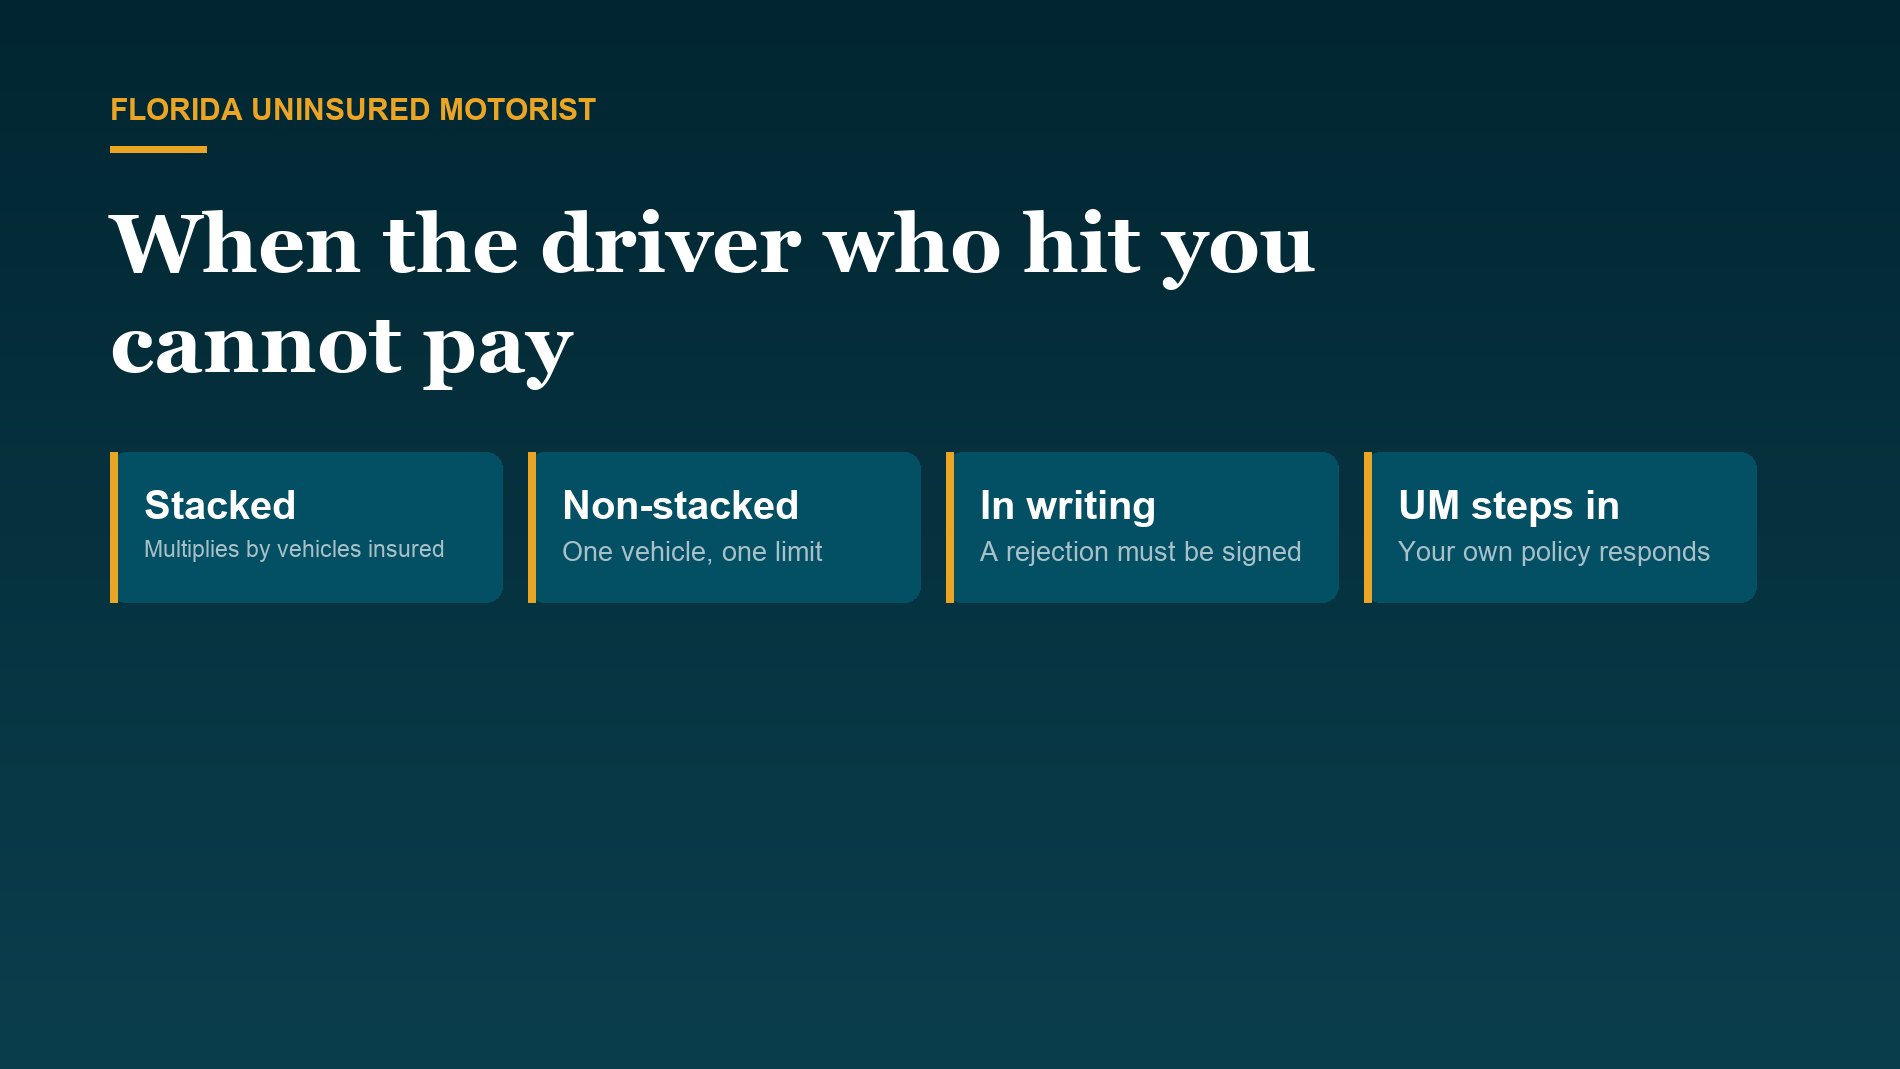
Reclamos por conductor sin seguro o con poco seguro
Shalhoub Law Injury & Accident, el bufete del abogado Paul R. Shalhoub en West Palm Beach, representa a personas lesionadas por un conductor sin seguro en todo el condado de Palm Beach. Eso incluye reclamos bajo su propia cobertura de motorista sin seguro, incluido el aviso que debe enviarse antes de firmar cualquier cosa. Paul pasó años defendiendo a compañías de seguros antes de representar a personas lesionadas, y maneja cada caso él mismo, desde la primera llamada hasta el juicio.
El conductor que lo golpeó no tenía seguro, o tenía $10,000 contra una lesión de $90,000. Su reclamo pasa ahora a su propia cobertura de motorista sin seguro — y el error más caro que puede cometer es aceptar el dinero del otro conductor antes de avisar por escrito a su propia aseguradora.
Florida produce más de estos casos que casi cualquier estado, por una razón que está escrita en los estatutos. La sección 324.022(1) exige poder responder por $10,000 de daños a la propiedad. La cobertura de responsabilidad por lesiones corporales no forma parte del mínimo para la mayoría de los vehículos particulares. Un conductor puede estar completamente legal en las carreteras de Florida, causar una lesión grave, y no tener nada con qué pagarla. Cómo funciona la cobertura de motorista sin seguro, y por qué puede estar en su póliza aunque recuerde haberla rechazado →
De lo que trata esta página es del reclamo: la secuencia, el aviso que tiene que salir antes de firmar nada, y la subsección que decide si el reclamo incluye dolor y sufrimiento.
Qué implica un reclamo por conductor sin seguro
Contra quién se presenta el reclamo
Contra su propia compañía de seguros, bajo el contrato que usted compró. Pasa a ser la parte contraria, con sus propios abogados y sus propios médicos examinadores.
Cuánto vale el reclamo
Hasta el límite de la cobertura de motorista sin seguro, con el dolor y sufrimiento condicionado al umbral de lesión permanente. Cómo se calcula el valor →
Cuánto tiempo tiene
El reclamo por negligencia corre dos años según la sección 95.11(5)(a), pero el reclamo contra su propia aseguradora es de contrato y tiene su propio reloj y sus propios plazos de póliza. Plazos para demandar en Florida →
Cuánto cuesta contratar a Paul Shalhoub
Nada por adelantado. La consulta es gratis y los honorarios son contingentes.
No firme el documento hasta que salga el aviso
Este es el error evitable más costoso en los casos de lesiones en Florida, y está en una sola subsección.
La sección 627.727(6)(a) aplica siempre que usted esté por llegar a un acuerdo con la aseguradora de responsabilidad del conductor culpable y ese acuerdo no satisfaga por completo el reclamo, de modo que surja un reclamo por conductor con seguro insuficiente. En esa situación, el aviso escrito del acuerdo propuesto debe enviarse por correo certificado o registrado a todas las aseguradoras que den esa cobertura.
La aseguradora tiene entonces 30 días para autorizar el acuerdo o para conservar sus derechos de subrogación. Si lo autoriza, o si simplemente no responde, usted puede firmar la liberación completa y cerrar el acuerdo sin perjudicar el reclamo por cobertura insuficiente. Si en cambio niega el permiso para llegar al acuerdo, la subsección (6)(b) la obliga a pagarle a usted, dentro de esos 30 días, el monto de la oferta escrita de la aseguradora de responsabilidad, y toma el derecho de perseguir al conductor culpable.
De cualquier manera usted queda protegido — pero solo si el aviso se envió. Firmar una liberación en la tercera semana porque el ajustador dijo que el cheque se vence, sin avisar a su propia aseguradora, le entrega al reclamo una defensa que después nadie puede reparar.
El crédito son los límites, no el cheque
Un detalle que le cuesta dinero a la gente, y casi nadie lo explica antes del acuerdo.
La sección 627.727(6)(c) le da a la aseguradora un crédito contra los daños totales por el monto de los límites de la póliza de responsabilidad del conductor culpable en todos los casos a los que aplica esa subsección, incluso si el acuerdo con ese conductor fue por menos que el total de sus límites.
Léalo contra un número real. El conductor culpable tiene una póliza de $25,000. Su ajustador ofrece $18,000 temprano, y es tentador. Si lo acepta, el crédito contra sus daños totales es de $25,000 y no de $18,000: regaló $7,000 que ahora benefician a su propia aseguradora. El estatuto también define daños totales como el monto completo de los daños que se determine que usted sufrió, sin importar cuánta cobertura haya, y aclara que nada en esa subsección reduce el total de cobertura de motorista sin seguro disponible.
Por eso un acuerdo parcial con la aseguradora de responsabilidad es una decisión que se toma mirando el reclamo completo, y no una buena noticia suelta.
Qué cuenta como vehículo sin seguro
Tres situaciones que el estatuto agrega, más allá de un conductor sin ninguna póliza.
La sección 627.727(3) considera que un vehículo asegurado está sin seguro cuando su aseguradora no puede pagar por insolvencia, cuando los límites por lesiones corporales que dio a su asegurado son menores que los daños totales sufridos por la persona con derecho a recuperar, o cuando la póliza excluye la cobertura porque conducía una persona que no es familiar del asegurado nombrado ni de su hogar.
La segunda es el caso común y el que la gente no reconoce. Cobertura insuficiente no es un tipo distinto de reclamo; es el mismo reclamo, activado por límites que no alcanzan para los daños. Un conductor con una póliza de $50,000 está sin seguro para la parte de una lesión de $200,000 que su póliza no puede cubrir.
La sección 627.727(1) también resuelve cómo se suma el dinero: la cobertura de motorista sin seguro está por encima de los beneficios de compensación laboral, del PIP, de la cobertura de gastos médicos y de la cobertura de responsabilidad, sin duplicarlos, y el monto disponible no se reduce por compensación contra ninguna otra cobertura, incluida la de responsabilidad.
Qué póliza lo cubre si iba en el carro de otra persona
La pregunta del pasajero, contestada por la subsección a la que casi nadie llega.
Las aseguradoras pueden vender una forma no acumulable de la cobertura bajo la sección 627.727(8), y así está escrita la mayoría de las pólizas en Florida. La subsección (8)(b) dice que si usted iba ocupando un vehículo al momento del choque, la cobertura disponible es la de ese vehículo. Pero la (8)(c) agrega la parte que le importa a un pasajero: si el vehículo que ocupaba no es suyo ni de un familiar que vive con usted, usted tiene derecho a los límites más altos de cobertura de motorista sin seguro de cualquier vehículo en el que sea asegurado nombrado o familiar asegurado, y esa cobertura es excedente sobre la del vehículo que ocupaba.
Así que un pasajero en el carro de un amigo o de un compañero de trabajo, que además tiene su propia póliza, puede tener dos capas de cobertura y no una. Y según la (8)(e), una persona que no iba ocupando ningún vehículo — un peatón, un ciclista — puede escoger cualquiera de los límites de una póliza en la que sea asegurado nombrado o residente asegurado del hogar.
Por eso encontrar todas las pólizas del hogar es el primer trabajo real del expediente, y no un trámite. Muchas veces es la diferencia entre un caso de $25,000 y uno de $300,000.
Si usted está sin papeles
La pregunta que detiene la llamada, contestada sin rodeos: estar sin papeles no le quita el derecho a reclamar por una lesión.
El derecho a presentar un reclamo por lesiones en Florida no depende del estatus migratorio, y el estatus no es un elemento del caso. Lo que decide un reclamo por conductor sin seguro es qué pólizas existen, quién es el asegurado nombrado en cada una, y si lo atendieron dentro de los 14 días que exige la sección 627.736(1)(a).
Tres situaciones que se repiten en este condado y que no cierran el caso. La póliza está a nombre de un familiar: la cobertura puede alcanzarlo si vive en el hogar o si iba ocupando el vehículo. Usted iba de pasajero: tiene su propio reclamo, y la subsección (8)(c) puede darle una segunda capa de cobertura. El conductor culpable tampoco tenía licencia: eso no cambia el reclamo, porque la cobertura de motorista sin seguro existe precisamente para cuando del otro lado no hay nada que cobrar.
Hay además un miedo que conviene nombrar: que reclamar a su propia aseguradora le cueste la póliza. La cobertura se compró para esta situación exacta, es un reclamo de contrato y no un reclamo por un choque del que usted fue culpable, y la ley de Florida restringe los recargos a un asegurado por un choque que no provocó. Paul revisa su póliza en lugar de tranquilizarlo con generalidades.
El umbral que su propia aseguradora va a invocar
La disposición que más sorprende, porque no aparece cuando hay un conductor culpable con seguro.
La sección 627.727(7) establece que la responsabilidad legal de una aseguradora de motorista sin seguro no incluye daños por dolor, sufrimiento, angustia mental e inconveniencia salvo que la lesión esté descrita en uno o más de los párrafos (a) a (d) de la sección 627.737(2).
Esos párrafos son el umbral de lesión permanente: pérdida significativa y permanente de una función corporal importante; lesión permanente dentro de un grado razonable de probabilidad médica, distinta de cicatrices o desfiguración; cicatrización o desfiguración significativa y permanente; o muerte. Si se cumple uno, el reclamo incluye la parte humana de la pérdida. Si no se cumple ninguno, el reclamo son cuentas y salarios.
Las aseguradoras litigan esto con fuerza, porque es su propio dinero y porque el umbral es una pregunta médica con una consecuencia legal clara. La respuesta se construye en el expediente de tratamiento a lo largo de meses, con médicos dispuestos a dar una opinión de permanencia y capaces de sostenerla — no en una carta de demanda al final.
Qué hace Paul Shalhoub en un reclamo por conductor sin seguro
En concreto, y en el orden en que ocurre.
| Encontrar todas las pólizas, no solo la suya | La suya, la de su cónyuge, la de un familiar que vive en la casa, la del vehículo en el que iba, cualquier póliza del empleador que cubra el viaje. La subsección (8)(c) hace que un caso en un vehículo ajeno sea un caso de dos capas, y la segunda capa solo aparece si alguien la busca |
| Pedir el formulario de rechazo a la aseguradora | No la hoja de declaraciones. Cuando ningún asegurado nombrado firmó un formulario aprobado de selección o rechazo, la cobertura que el estatuto exige puede existir con límites iguales a los de responsabilidad, diga lo que diga la hoja de declaraciones |
| Confirmar por escrito los límites del conductor culpable | Incluido si hay una póliza comercial o una sombrilla detrás de la personal. Un comentario verbal temprano de un ajustador sobre los límites no es prueba de los límites |
| Enviar el aviso de la (6)(a) antes de firmar nada | Por correo certificado o registrado, a cada aseguradora que dé la cobertura, con los 30 días corriendo antes de que se firme cualquier liberación |
| Tratar la primera declaración grabada como lo que es | Una diligencia de la parte contraria. La póliza lo obliga a cooperar, y la misma aseguradora que le paga el PIP ahora defiende el reclamo de responsabilidad contra sí misma |
| Construir el expediente de permanencia desde el principio | Imágenes, tratamiento consistente, un médico que ponga por escrito una opinión de permanencia, y documentación de lo que usted ya no puede hacer. La subsección (7) hace que esto no sea opcional |
| Preservar la vía de mala fe | La sección 627.727(9) dispone que, en una acción bajo la sección 624.155, los daños recuperables de una aseguradora de motorista sin seguro incluyen los daños totales del reclamante, el monto que exceda los límites de la póliza, los intereses sobre beneficios no pagados y los honorarios y costos razonables. Que esa vía esté disponible depende de cómo se presentó el reclamo, así que se prepara temprano |
¿Necesita un abogado para un reclamo por conductor sin seguro?
Una respuesta honesta, incluso cuando es no.
Cuando probablemente no. El conductor culpable tenía cobertura amplia, su aseguradora aceptó la culpa, su tratamiento fue corto y completo, y la oferta cubre sus cuentas y su tiempo perdido con algo de sobra. No surge un reclamo por conductor sin seguro y no hay nada que un abogado agregue.
Cuando probablemente sí. Casi siempre que la cobertura esté realmente en juego. Las razones son estructurales y no dramáticas: su aseguradora pasa a ser la parte contraria, el aviso de la (6)(a) es una trampa con una mecha de 30 días, el crédito de la (6)(c) se mide en límites y no en lo que usted recibió, el umbral de la (7) convierte el reclamo en un ejercicio de prueba médica, y el número de pólizas que lo cubren suele ser más de una y nunca se ofrece sola. A eso se suma el caso común en el que el conductor culpable tenía $10,000 y sus cuentas pasaron eso en la primera semana.
La consulta es gratis, así que averiguar en cuál de los dos casos está le cuesta una llamada.
Un ejemplo, no una predicción
Un caso compuesto, para mostrar cómo se mueven estos expedientes. Cada caso es distinto y nada de esto predice un resultado.
Un pasajero en el carro de un compañero de trabajo queda lesionado cuando un conductor se pasa un alto en una calle residencial de Lake Worth Beach. El conductor culpable tiene $10,000 de cobertura por lesiones corporales. Los cargos del hospital del pasajero pasan los $40,000 antes del alta.
La aseguradora del culpable ofrece sus $10,000 completos en la segunda semana, con una liberación. La póliza del compañero de trabajo tiene $50,000 de cobertura de motorista sin seguro, que aplica porque el pasajero iba ocupando ese vehículo. El pasajero además tiene su propia póliza con $100,000 no acumulables, que según la subsección (8)(c) queda como excedente sobre la cobertura del vehículo ocupado, porque el carro no era suyo ni de un familiar que viva con él.
Dos cosas hicieron que funcionara. Los $10,000 no se aceptaron hasta que el aviso escrito salió para las dos aseguradoras y corrieron los 30 días. Y la pregunta de la permanencia se contestó con la opinión escrita de un ortopedista tratante, en lugar de dejarla para el final. Firmar la liberación en la segunda semana, que es lo que pidió el ajustador, habría puesto las dos capas en riesgo por $10,000.
Qué reunir
Un reclamo por conductor sin seguro es un caso de documentos antes que de cualquier otra cosa.
| Todas las pólizas de auto del hogar | Pólizas completas, no resúmenes de aplicación, incluidas las de quien viva con usted y las de vehículos que usted no maneja |
| Hojas de declaraciones y cualquier formulario de selección o rechazo | Solicitados directamente a la aseguradora. Lo que falta importa tanto como lo que hay |
| Confirmación escrita de los límites del conductor culpable | De su aseguradora, por escrito, incluida cualquier cobertura excedente o sombrilla |
| Todo lo que le haya mandado la aseguradora del culpable | Ofertas, liberaciones, autorizaciones médicas. No firme una liberación antes de que el aviso salga para su propia aseguradora |
| El expediente médico completo desde la primera visita | Empezando dentro de los 14 días que exige la sección 627.736(1)(a) para los beneficios médicos del PIP |
| Prueba de ingresos y de lo que no pudo hacer | Recibos de pago, una nota que lo retiró del trabajo, y si trabaja por su cuenta, declaraciones de impuestos, formularios 1099, facturas y trabajos que tuvo que rechazar |
| El reporte del accidente y cualquier citación | La culpa todavía hay que establecerla contra el conductor sin seguro, porque su aseguradora se pone en el lugar de ese conductor |
Preguntas frecuentes
El conductor que me golpeó no tenía seguro. ¿Qué pasa ahora?
Su PIP paga beneficios médicos sin importar la culpa, y el resto del reclamo pasa a su propia cobertura de motorista sin seguro si la póliza la tiene. La culpa todavía hay que probarla contra el conductor sin seguro, porque su aseguradora se coloca en la posición de ese conductor.
Su aseguradora me ofreció el límite de la póliza. ¿Lo acepto?
No antes de que salga el aviso escrito por correo certificado o registrado a cada aseguradora de cobertura insuficiente, según la sección 627.727(6)(a), y no antes de que corran los 30 días. Aceptar primero puede costarle el reclamo completo. Aceptar menos que los límites totales además le da a su propia aseguradora un crédito medido por los límites y no por lo que usted recibió.
¿Puedo reclamar si estoy sin papeles?
Sí. El derecho a presentar un reclamo por lesiones en Florida no depende del estatus migratorio, y el estatus no es un elemento del caso. Lo que decide este reclamo es qué pólizas existen, quién es el asegurado nombrado y si lo atendieron dentro de los 14 días.
Mi póliza está a nombre de un familiar. ¿Me cubre?
Puede cubrirlo. La cobertura alcanza a los asegurados nombrados y, en general, a los familiares que residen en el hogar, y además a quien va ocupando el vehículo asegurado. Quién califica se resuelve leyendo la póliza, que es el primer trabajo del expediente.
¿Reclamar a mi propia aseguradora me sube la prima o me cancela la póliza?
Es el miedo que detiene la mayoría de estos reclamos. La cobertura se compró para este evento exacto, es un reclamo de contrato y no un reclamo por un choque del que usted fue culpable, y la ley de Florida limita los recargos a un asegurado por un choque que no provocó.
Iba de pasajero en el carro de otra persona. ¿Qué cobertura aplica?
Posiblemente dos. Según la sección 627.727(8)(b) aplica la cobertura del vehículo que ocupaba, y según la (8)(c), si ese vehículo no es suyo ni de un familiar que vive con usted, también tiene derecho al límite más alto de cualquier vehículo en el que sea asegurado nombrado, como excedente sobre la cobertura del vehículo ocupado.
Me golpearon caminando o en bicicleta. ¿Tengo esta cobertura?
Muchas veces, sí. La sección 627.727(8)(e) permite a una persona que no iba ocupando un vehículo escoger cualquiera de los límites de cobertura de motorista sin seguro de una póliza en la que sea asegurado nombrado o residente asegurado del hogar del asegurado nombrado.
¿Qué significa que tenía poco seguro? Su póliza no era de cero.
La sección 627.727(3)(b) trata como sin seguro a un vehículo asegurado cuyos límites por lesiones corporales son menores que los daños totales sufridos. Es el mismo reclamo, activado por límites que no alcanzan para la lesión.
¿Mi aseguradora puede restar el PIP que ya pagó, o el acuerdo del otro?
La cobertura está por encima de esos beneficios y no los duplica, pero la sección 627.727(1) también dice que el monto disponible no se reduce por compensación contra ninguna otra cobertura, incluida la de responsabilidad. El crédito que el estatuto sí permite es el de la (6)(c), medido por los límites de la póliza del culpable.
El conductor que me golpeó se fue. ¿Eso es un reclamo por conductor sin seguro?
En la práctica sí, aunque el estatuto no lo diga: un choque y fuga queda cubierto porque la propia definición de la póliza alcanza a un vehículo cuyo dueño u operador no puede ser identificado. Los términos de la póliza controlan, y varían. Choque y fuga →
Hable con Paul, no con un gestor de casos
Si tiene enfrente una oferta de la aseguradora del conductor culpable, la llamada que vale es la de antes de firmarla. Paul R. Shalhoub revisa las pólizas con usted personalmente. La consulta es gratis y confidencial. Nosotros adelantamos los costos del caso, y usted no debe honorarios de abogado ni el reembolso de esos costos a menos que recuperemos una compensación para usted.
Llame al (561) 208-5058 Consulta gratis
Shalhoub Law Injury & Accident, 1011 N Olive Ave, West Palm Beach, FL 33401. Esto describe la ley de Florida al 26 de octubre de 2026 y aplica a reclamos en Florida. Es información general, no asesoría legal, y leerla no crea una relación abogado-cliente. Los resultados pasados no garantizan ni predicen un resultado similar.