¿Debo aceptar la primera oferta?
No antes de saber tres cosas: cuáles son realmente los límites de la póliza, si ya terminó su tratamiento, y qué entrega el papel que le están pidiendo firmar. La oferta no es el problema. La liberación sí.
La primera oferta llega rápido porque la rapidez le vale dinero a la aseguradora. Al principio de un reclamo nadie sabe cuál es la lesión, usted incluido, así que el número temprano se calcula apostando a que resulte menor. Si resulta que no era menor, quien absorbe eso es usted, porque la liberación que firmó cerró el expediente.
Esto es lo que casi nunca le dicen, y es toda la decisión: una liberación general termina el reclamo también por las lesiones que todavía no le han diagnosticado, no solo por las que están en la factura. No hay cómo volver. Si el hombro necesita cirugía en marzo y usted firmó en enero, la cirugía es suya.
Revisado por Paul R. Shalhoub, quien maneja estos casos personalmente.
Si necesita el dinero esta semana
La razón más honesta para aceptar una oferta baja, y lo que se puede hacer en lugar de firmar.
Mucha gente acepta la primera oferta por una razón sencilla: hay renta que pagar el día primero. Ese es un problema real y no se resuelve diciéndole que sea paciente. Pero firmar una liberación general para resolver un problema de este mes, cuando la lesión puede costar miles el año que viene, es cambiar un apuro por otro más grande.
Hay cosas que normalmente se pueden hacer sin cerrar el reclamo:
Cobrar el reclamo de daños del vehículo por separado. Los daños materiales y las lesiones corporales casi siempre se manejan como reclamos distintos, con liberaciones distintas. Que le paguen el carro no exige firmar nada sobre su lesión — pero hay que leer qué dice el documento, porque una liberación general firmada por el carro puede arrastrar la lesión.
Reclamar los beneficios del PIP mientras tanto. El PIP paga el 80 por ciento de los gastos médicos razonables y el 60 por ciento de los ingresos perdidos, y los beneficios de discapacidad deben pagarse al menos cada dos semanas. Cómo probar los ingresos perdidos →
Seguir tratándose sin pagar de su bolsillo. Hay proveedores que atienden con una carta de protección, pagada del acuerdo al final. Quién paga las cuentas médicas →
Ninguna de esas tres requiere renunciar a nada. Vale una llamada antes de firmar.
Usted puede obligarlos a decirle los límites
Casi nadie sabe esto, y cambia si una oferta es generosa o insultante.
Una oferta de $9,000 significa una cosa frente a una póliza de $10,000 y algo muy distinto frente a una de $250,000. Usted no tiene que adivinar ni creerle al ajustador.
La sección 627.4137(1) obliga a toda aseguradora que da, o pueda dar, cobertura de responsabilidad para pagar un reclamo a entregar, dentro de 30 días de la solicitud escrita del reclamante, una declaración bajo juramento de un oficial corporativo, del gerente de reclamos o del superintendente, respecto de “cada póliza de seguro conocida, incluido el seguro en exceso o de sombrilla”, con:
| El nombre de la aseguradora | Que no siempre es la compañía que aparece en la carta |
| El nombre de cada asegurado | Muchas veces hay más de uno, y a veces es un negocio |
| Los límites de la cobertura de responsabilidad | Por escrito y bajo juramento |
| Cualquier defensa de póliza o de cobertura | “Que la aseguradora razonablemente cree que tiene disponible al momento de presentar la declaración” — es decir, las razones por las que después puede decir que no paga |
| Una copia de la póliza | El documento, no un resumen |
El estatuto también alcanza al otro lado de la mesa: el asegurado, o su agente de seguros, debe revelar por solicitud escrita el nombre y la cobertura de cada aseguradora conocida y reenviar la solicitud a todas las aseguradoras afectadas. Y según la subsección (2), la declaración jurada “deberá enmendarse de inmediato al descubrirse hechos que exijan una enmienda.”
Esa solicitud cuesta una carta. Mandarla antes de contestar la oferta es la diferencia entre negociar y aceptar.
Qué cambia la respuesta
Siete cosas deciden si una oferta vale la pena. Ninguna es qué tan urgente suena el ajustador.
| Si ya terminó de tratarse | Hasta que un médico diga que llegó al final de la mejoría, nadie sabe cuál es el reclamo. Firmar antes es ponerle precio a lo desconocido, y la aseguradora es mejor que usted en eso |
| Si se cumple el umbral de lesión permanente | Según la sección 627.737(2), el dolor y sufrimiento exige una lesión permanente, pérdida significativa y permanente de una función corporal importante, cicatrización significativa y permanente, o muerte. Una oferta hecha antes de contestar esa pregunta normalmente supone que la respuesta es no |
| Cuáles son los límites de la póliza | Obtenidos por escrito bajo la sección 627.4137, no supuestos |
| Si hay cobertura de motorista sin seguro detrás | Si los límites del culpable no alcanzan para la lesión, hay un segundo reclamo, y aceptar sin aviso puede destruirlo |
| Qué hay que devolver de ese dinero | Seguro de salud, Medicare, Medicaid, una carta de protección con un médico tratante. Un acuerdo de $25,000 con $19,000 de gravámenes es un acuerdo de $6,000 |
| Si la persona lesionada es un menor | Lo cual cambia quién puede aceptar algo |
| Qué dice la liberación | Su alcance, a quién libera, y si resuelve solo el reclamo de responsabilidad o todo lo relacionado con el choque |
Si el documento está en inglés y nadie lo explicó
Un papel que usted firmó sin que nadie se lo explicara en su idioma es un hecho del caso, no un detalle.
Pasa constantemente: la llamada es en español, amable y rápida, y el documento que llega después está en inglés. O llega un cheque con letra pequeña al respaldo. Tres cosas valen la pena saberse.
Un cheque endosado puede funcionar como liberación. Si al respaldo dice que cobrarlo resuelve el reclamo, cobrarlo puede cerrarlo. No lo cobre antes de que alguien lea esa línea.
Una autorización médica amplia no es lo mismo que mandar sus expedientes del choque. Firmada en blanco, abre todo su historial médico, no la parte relacionada con el accidente.
Que no lo hayan explicado importa. Si usted firmó algo que no entendió, eso se revisa y a veces se puede atacar. Lo que no se puede es dar por hecho que no tiene efecto. Lleve el documento a la primera llamada, tal como está.
Y una cosa más: estar sin papeles no cambia nada de esto. El derecho a presentar un reclamo por lesiones en Florida no depende del estatus migratorio, y el estatus no es un elemento del caso. Tampoco hace que una liberación firmada valga menos, que es la razón por la que conviene leerla antes y no después.
No firme antes de que salga el aviso de motorista sin seguro
El error evitable más costoso en los casos de lesiones en Florida, y cabe en una subsección.
Si los límites del conductor culpable no van a cubrir su lesión, usted tiene un reclamo por cobertura insuficiente detrás del reclamo de responsabilidad — y la sección 627.727(6)(a) exige que antes de llegar a un acuerdo, el aviso escrito del acuerdo propuesto se envíe por correo certificado o registrado a todas las aseguradoras que den esa cobertura. Esas aseguradoras tienen entonces 30 días para autorizarlo o para conservar sus derechos de subrogación. Si lo autorizan, o simplemente no responden, usted puede firmar la liberación completa sin perjudicar el reclamo por cobertura insuficiente.
Hay una segunda trampa en la misma subsección. La sección 627.727(6)(c) le da a esa aseguradora un crédito contra sus daños totales igual a los límites de la póliza del culpable “incluso si el acuerdo … es por menos que el total de esos límites.” Acepte $18,000 de una póliza de $25,000 y el crédito sigue siendo $25,000. Regaló $7,000 por la comodidad de cerrar temprano.
Así que un acuerdo parcial se decide mirando todo el reclamo, y en un orden concreto: límites por escrito, aviso enviado, 30 días corridos, y después firmar. Reclamos por conductor sin seguro →
Si la persona lesionada es un niño
La firma de un padre no siempre basta, y el umbral es un número.
La sección 744.387(2) permite a los padres como guardianes naturales resolver un reclamo de un menor “que no exceda $15,000 sin fianza”, y dispone que “se requerirá una tutela legal cuando el monto neto del acuerdo para el pupilo exceda $15,000.” La subsección (3)(a) es más firme: una vez que se ha presentado una demanda a nombre del menor, ningún acuerdo “será efectivo salvo que lo apruebe el tribunal que tiene jurisdicción sobre la acción.”
El significado práctico: un ajustador que le ofrece a un padre $20,000 para cerrar el reclamo de su hijo y le manda una liberación está ofreciendo algo que un padre no puede firmar sin más. Esa protección existe porque la lesión de un niño puede manifestarse años después, y una fractura en la placa de crecimiento o un golpe en la cabeza a los nueve años es exactamente el reclamo que no se debe cerrar con la primera oferta.
Un ejemplo, no una predicción
Un caso compuesto, para mostrar cómo se mueven estos expedientes. Cada caso es distinto y nada de esto predice un resultado.
Un hombre es golpeado en una intersección en Lake Worth Beach. Lo atienden en emergencias, lo dan de alta esa misma noche, y empieza terapia física. Once días después el ajustador del otro conductor llama, es amable, y ofrece $7,500 — más o menos sus facturas hasta la fecha y un poco más — con una liberación para firmar y devolver.
Una solicitud escrita bajo la sección 627.4137 regresa dentro de los 30 días con una declaración jurada: un límite de $100,000 por lesiones corporales, y una póliza de sombrilla de $1,000,000 que nadie había mencionado. Además, él sigue en tratamiento; su ortopedista todavía no ha decidido si la rodilla necesita una artroscopia.
Había estado a un día de firmar. Lo que cambió el resultado fue una carta pidiendo algo que el estatuto los obliga a contestar, y esperar hasta que un médico pudiera decir cuál era realmente la lesión. Los $7,500 no fueron una trampa de mala fe. Fueron un precio razonable para un reclamo que nadie había medido todavía — medido contra una póliza que él no sabía que existía.
Qué hacer antes de contestar la oferta
En orden. Nada de esto le impide aceptar después.
| No firme nada todavía | Ni la liberación, ni una autorización médica amplia, ni un cheque con letra de liberación al respaldo |
| Mande la solicitud escrita de los límites | La sección 627.4137 le da a la aseguradora 30 días para contestar bajo juramento, con copia de la póliza y cualquier defensa de cobertura que crea tener |
| Pregunte a su médico si ya terminó | Concretamente: ¿es probable más tratamiento, hay estudios pendientes, hay algo quirúrgico sobre la mesa? |
| Sume lo que sale de ese dinero | Reembolso al seguro de salud, Medicare o Medicaid, cartas de protección, saldos sin pagar. El neto es el número que importa |
| Identifique toda póliza de motorista sin seguro | La suya, la de un familiar que vive con usted, la del vehículo en el que iba. Si existe alguna, el aviso de la sección 627.727(6)(a) tiene que salir antes de firmar |
| Lea la liberación renglón por renglón | A quién libera, qué reclamos cubre, si incluye los daños del vehículo, si incluye consecuencias futuras de la misma lesión, y si le exige indemnizar a la aseguradora por gravámenes |
| Anote la oferta, la fecha y quién la hizo | Las ofertas se describen distinto después, y una nota hecha el mismo día de una oferta verbal vale tenerla |
¿Necesita un abogado para contestar una oferta?
Una respuesta honesta, incluso cuando es no.
Cuando probablemente no. Solo daños al vehículo, o una sola visita a urgencias sin síntomas que sigan, donde la oferta cubre la cuenta y la molestia y usted de verdad ya terminó. El honorario de un abogado en un reclamo así sale de su bolsillo por un trabajo que el reclamo no necesita.
Cuando probablemente sí. Sigue en tratamiento, o alguien mencionó algo quirúrgico. La oferta llegó a las pocas semanas del choque. Nadie le ha dicho los límites por escrito. Hay una póliza de motorista sin seguro en alguna parte del cuadro. Existen gravámenes o una carta de protección. La persona lesionada es un niño. Hay discusión sobre la culpa. O la liberación que tiene enfrente es de más de una página y usted no está seguro de qué cubre.
La consulta es gratis, así que averiguarlo le cuesta una llamada — y le cuesta antes de la firma en lugar de después.
Preguntas frecuentes
¿Debo aceptar la primera oferta después de un choque?
No antes de saber los límites de la póliza por escrito, si ya terminó de tratarse, y qué entrega la liberación. Una primera oferta se calcula antes de que nadie sepa cuál es la lesión, y la liberación termina el reclamo también por lo que todavía no está diagnosticado.
¿Puedo reabrir el reclamo después de firmar?
Generalmente no. Una liberación general resuelve el reclamo, incluidas las partes de la lesión que aún no se han diagnosticado. Por eso el momento de la firma importa más que el tamaño del primer número.
Necesito el dinero ahora. ¿Hay algo que pueda cobrar sin cerrar el caso?
Muchas veces sí: el reclamo por daños al vehículo suele manejarse por separado, los beneficios del PIP se pagan mientras el caso sigue abierto, y hay proveedores que atienden con una carta de protección. Ninguna de las tres exige renunciar al reclamo por la lesión, pero el documento que le pidan firmar hay que leerlo.
¿Cómo averiguo los límites de la póliza del otro conductor?
Pídalos por escrito. La sección 627.4137(1) obliga a la aseguradora a entregar, dentro de 30 días de una solicitud escrita, una declaración jurada con el nombre de la aseguradora, cada asegurado, los límites de la cobertura, cualquier defensa de cobertura que crea tener, y una copia de la póliza, incluido el seguro en exceso o de sombrilla.
La liberación está en inglés y no la entendí. ¿Qué hago?
Llévela sin firmar. Que un documento no se le haya explicado en su idioma es parte del caso y se revisa; lo que no conviene es suponer que por eso no tiene efecto. Si ya firmó algo, llévelo igual, tal como está.
Me llegó un cheque. ¿Lo puedo cobrar?
No antes de que alguien lea el respaldo. Si el endoso dice que cobrarlo resuelve el reclamo, cobrarlo puede cerrarlo. Un cheque por daños del vehículo normalmente es otra cosa, pero eso se confirma leyendo el documento.
El ajustador dice que la oferta se vence. ¿Es cierto?
Los plazos sobre ofertas son una postura de negociación, no una regla legal. Lo que sí tiene plazo real es su reclamo: dos años desde la lesión para la mayoría de los reclamos por negligencia según la sección 95.11(5)(a), y el aviso de 30 días de la sección 627.727(6)(a) cuando hay cobertura de motorista sin seguro.
¿Tengo derecho a reclamar si estoy sin papeles?
Sí. El derecho a presentar un reclamo por lesiones en Florida no depende del estatus migratorio, y el estatus no es un elemento del caso. Tampoco cambia el efecto de una liberación firmada, que es la razón para leerla antes de firmar.
Mi hijo resultó lesionado. ¿Puedo aceptar por él?
Hasta cierto punto. La sección 744.387(2) permite a los guardianes naturales resolver un reclamo de un menor que no exceda $15,000 sin fianza, y exige tutela legal cuando el acuerdo neto excede $15,000. Una vez presentada una demanda a nombre del niño, la sección 744.387(3)(a) exige aprobación del tribunal.
¿Cuánto del acuerdo me quedo realmente?
La cifra bruta menos lo que hay que devolver: reembolso al seguro de salud, Medicare o Medicaid, cartas de protección, saldos de proveedores, y honorarios y costos. El neto es el único número que sirve para comparar ofertas. Cómo se calcula el valor →
Dónde encaja esto
Los tipos de reclamo que toca esta respuesta, y cómo los maneja el despacho.
 Accidentes de autoEl área de práctica donde llegan la mayoría de estas ofertas.Cómo lo manejamos →
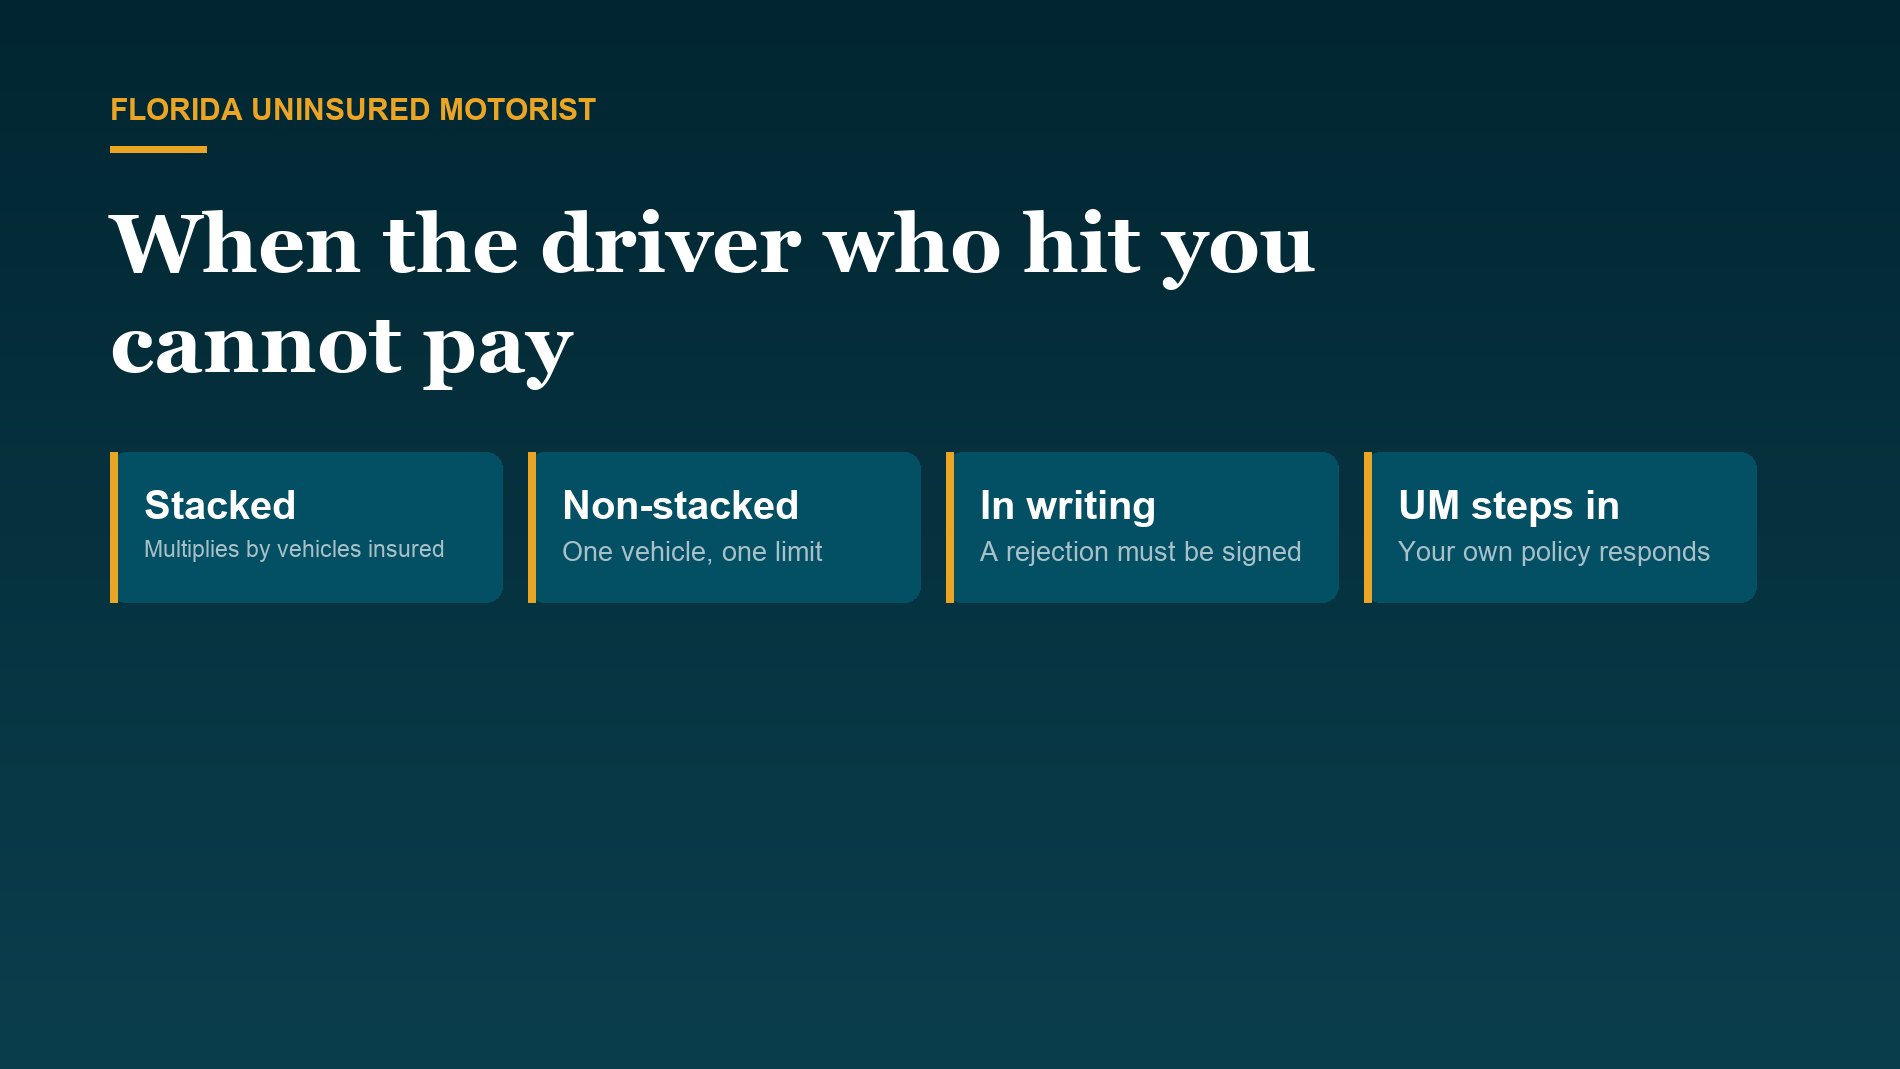 Conductor sin seguroPor qué el aviso tiene que salir antes de firmar cualquier liberación.Cómo lo manejamos →Cuánto vale el casoQué hay que saber antes de que un número signifique algo.Lea la respuesta →
Hable con Paul, no con un gestor de casos
Si tiene enfrente una oferta y una liberación, la llamada útil es la de antes de firmar. Paul R. Shalhoub revisa las dos con usted personalmente. La consulta es gratis y confidencial. Nosotros adelantamos los costos del caso, y usted no debe honorarios de abogado ni el reembolso de esos costos a menos que recuperemos una compensación para usted.
Llame al (561) 208-5058 Consulta gratis
Shalhoub Law Injury & Accident, 1011 N Olive Ave, West Palm Beach, FL 33401. Esto describe la ley de Florida al 27 de octubre de 2026 y aplica a reclamos en Florida. Es información general, no asesoría legal, y leerla no crea una relación abogado-cliente. Los resultados pasados no garantizan ni predicen un resultado similar.